


📌 結論だけ先に知りたい方へ
台風・強風・ひょうなど「自然災害が原因」で壊れた部分の修理には、火災保険の風災補償が使える可能性があります。
一方で、年数の経過による色あせ・チョーキング・シーリングのやせといった経年劣化を理由にした塗り替えは、保険の対象外です。
「保険を使えば自己負担ゼロで外壁塗装ができます」という勧誘は、この線引きをあいまいにしたものです。判断の基準は、このあとの早見表でご確認ください。
9月から10月にかけて、大東市・守口市・門真市でも台風や秋の強い風が続く時期になりました。
気象庁の平年値(枚方観測点/1991〜2020年)では、この地域の9月の降水量は158.6mmと、1年のなかでも多い月にあたります。雨と風がまとまって当たる季節、というのが数字にも表れています。
台風が過ぎたあとに「雨樋がずれている」「外壁に新しい割れが入った」「屋根の板金が浮いている」と気づいて、ご相談をいただくことがあります。
弊社でも、台風シーズンのあとにこうしたご相談をこれまで数十件いただいてきました。毎年この時期に集中する、地域で決まって起きることです。
このときに多くの方が迷われるのが、「これは火災保険で直せるのだろうか」という点です。
結論から言うと、使える場合とそうでない場合がはっきり分かれます。そして残念なことに、その線引きをわざとぼかして契約を取ろうとする業者が、毎年この時期に増えます。
この記事では、火災保険の対象になる被害・ならない被害を早見表で整理したうえで、ご自身で確認できるチェックポイント、申請の進め方、そして注意したい勧誘の見分け方までをまとめました。
火災保険が使える被害・使えない被害の早見表
火災保険という名前ですが、補償されるのは火事だけではありません。多くの住宅用火災保険には、台風や暴風による被害を補償する「風災」が含まれています。
ただし、日本損害保険協会は「自然の消耗もしくは劣化または性質によるさびなどによって生じた損害はお支払いの対象とはなりません」と明示しています。
つまり判断の軸は1つだけです。その傷みが「災害によって、ある日突然起きたもの」かどうか。
🔍 対象・対象外のひと目早見表
※ご契約内容によって扱いは変わります。最終的な判断は保険会社が行います。
| 外壁・屋根の状態 | 火災保険の扱い | 判断のポイント |
|---|---|---|
| 台風で飛来物が当たり、外壁にへこみ・割れができた | ◎ 対象になりやすい | 風災による突発的な破損。被害が出た日が特定できることが条件 |
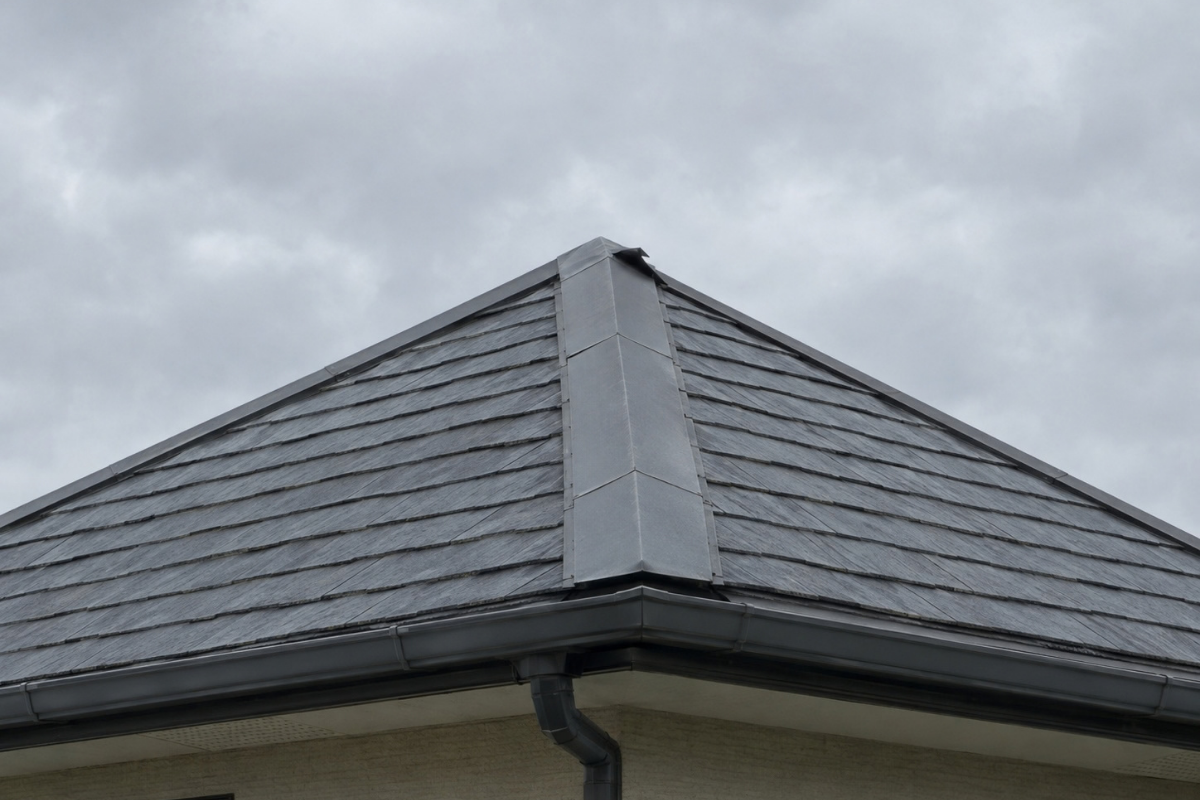
| 強風で棟板金・スレートがめくれた、飛んだ | ◎ 対象になりやすい | 屋根まわりは風災の代表例。雨漏りにつながるため早めの確認を |
| 風でアンテナが倒れ、屋根材や外壁を傷つけた | ◎ 対象になりやすい | 倒れた物と、傷ついた箇所の両方が損害として扱われることがある |
| 強風・飛来物で雨樋が外れた、割れた | ○ 対象になることがある | 経年で緩んでいた分との切り分けが必要になる |
| ひょうでカーポートや外壁が損傷した | ○ 対象になることがある | 「ひょう災」の補償が付いているかを証券で確認する |
| 外壁の色あせ・チョーキング(白い粉) | × 対象外 | 時間の経過による劣化。塗り替えの時期のサイン |
| シーリング(コーキング)のやせ・切れ | × 対象外 | 紫外線による経年劣化。定期的な打ち替えが必要な部位 |
| ヘアークラック(髪の毛ほどの細いひび) | × 対象外になりやすい | 乾燥収縮や経年が原因のことが多い。災害との関係を示しにくい |
| サビ・カビ・コケ | × 対象外 | 自然の消耗として明確に対象外とされている |
出典:日本損害保険協会「住宅の修理などに関するトラブルにご注意」/扱いの区分は一般的な住宅用火災保険の考え方によるものです。
弊社が実際にご対応してきた台風後の工事
火災保険を使って、というご相談から実際の工事に至ったものには、次のようなものがあります。
- 台風で傷んだ屋根材の葺き替え
- 強風で壊れたカーポートの取り換え
- 風災による外壁破損のリペア補修
- 電気の引込線が原因で生じた外壁の劣化・欠損の補修
いちばん下の引込線によるものは、台風のあとに気づかれる方が特に多い箇所です。似た工事の様子は施工事例のページにも掲載しています。
見落としやすい「契約条件」の2つ
対象になりそうな被害でも、契約の条件で受け取れないことがあります。証券を出したら、次の2か所を先に見てください。
- 免責金額(自己負担額)
設定額より損害額が小さいと、保険金は支払われません。 - 損害額20万円以上という条件の有無
古いご契約では、風災の損害額が20万円以上でないと支払われない方式になっていることがあります。
💡 ワンポイントアドバイス
証券が見当たらなくても大丈夫です。保険会社のコールセンターに連絡すれば、契約内容を教えてもらえます。
火災保険は住宅ローンとセットで入っているケースが多く、ご本人が内容を把握していないことも珍しくありません。
台風が過ぎたら、まずここを見てください
保険を使えるかどうかの前に、被害があったこと自体に気づかなければ話が始まりません。
そして風災の申請では、「いつの災害によるものか」をはっきりさせられるかが大きく効いてきます。台風の直後に見ておくことには、それだけで意味があります。
🏠 台風のあとのセルフチェック表
| 点検する場所 | 見るところ | 危険なサイン |
|---|---|---|
| 屋根(棟板金・スレート) | 下から見て、端が浮いていないか/ずれていないか | 板金が反り返っている、飛んでいる |
| 雨樋 | 水が流れずに溢れていないか、継ぎ目が開いていないか | 樋が垂れ下がっている、外れている |
| 外壁 | 飛来物が当たったようなへこみ・欠け・新しい割れ | 割れから下地や金属が見えている |
| ベランダ・バルコニー | 防水層のめくれ、排水口のつまり | 水がたまったまま引かない |
| サッシまわり | シーリングの切れ、内側の雨染み | 室内側の壁紙が湿っている |
| カーポート・物置 | 波板のめくれ、柱のゆがみ | 屋根材が飛んで近隣に落ちている |
写真は「その日のうちに」撮っておく
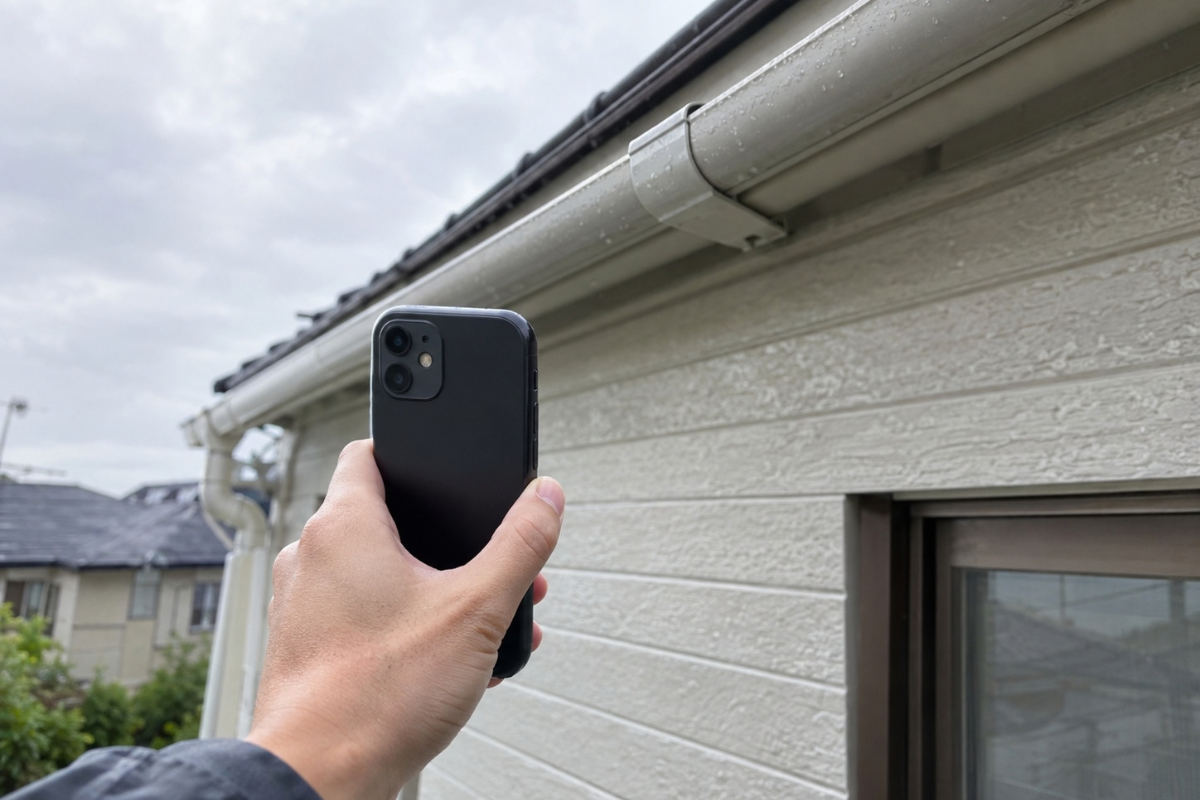
被害箇所は、気づいた時点でスマートフォンで撮影しておいてください。日付の記録が残ります。
撮り方のコツは2枚1組です。まず家全体が入る引きの写真、次に傷んだ箇所に寄った写真。この組み合わせがあると、どこの被害かが伝わります。
🚨 もっとも重要な注意点
ご自身で屋根に上がらないでください。台風の直後は屋根材が浮いていたり濡れていたりして、非常に滑りやすくなっています。
確認は地上から、あるいは2階の窓からで十分です。高所の状況は、足場や安全装備のある業者に見てもらってください。
💬 「これは災害によるものか、経年劣化か」の見分けがつきにくい箇所もあります。写真を撮ったものの判断に迷う方は、お電話(0120-641-116)や公式LINEに写真を送っていただければ、現地調査の際に目安をお伝えします。
火災保険を申請する5つのステップ
申請は、ご自身で進められます。代行業者に頼まなければできない手続きではありません。
ステップ1:保険会社・代理店に連絡する
いちばん最初にここへ連絡します。順番を間違えないでください。
証券番号・被害が出た日・被害の内容を伝えると、必要な書類と手続きを案内してもらえます。
ステップ2:被害箇所の写真と記録をそろえる
先ほどのセルフチェックで撮った写真に加えて、被害が出た日の天候が分かる情報(気象庁の記録など)があると、状況が伝わりやすくなります。
ステップ3:修理業者に見積りを依頼する
「どこが、なぜ、いくらで直るのか」が書かれた見積書が必要です。
このとき、「一式」でまとめられた見積書では、災害による損害の範囲が示せません。補修箇所と内容が分けて書かれているかを見てください。
ステップ4:保険会社の調査を受ける
書類の内容によっては、保険会社が手配した鑑定人が現地を確認します。
ここで支払いの可否と金額が決まります。判断するのは保険会社であり、修理業者ではありません。
ステップ5:保険金の入金後、工事を依頼する
支払われた保険金を使って修理を行います。工事の依頼先は、ご自身で選べます。
弊社がお手伝いできること・できないこと
ここははっきりさせておきます。
保険会社へのご連絡や、書類の提出そのものは、ご契約者ご本人が行う必要があります。弊社が代わりに請求することはできませんし、しません。
弊社がお手伝いしているのは、その手続きに必要な書類をそろえる部分です。
- 保険金の請求に必要な書類の取り寄せ方法のご案内
- 被害箇所の写真の撮影と整理(高所など、ご自身では撮れない箇所を含む)
- 補修箇所と内容を分けて書いた見積書の作成と提出
実際のご依頼でも、この「書類をそろえる」部分でお手伝いしてきました。ここでつまずいて申請をあきらめてしまう方が少なくないためです。
💡 ワンポイントアドバイス
保険金の請求には期限があります。保険法第95条により、保険給付を請求する権利は3年で時効にかかります。
数年前の台風の被害が残っている場合でも、対象になることがあります。心当たりがあれば、まず保険会社に確認してみてください。
「保険で自己負担ゼロ」の勧誘にご注意ください
この話題を扱うときに、どうしてもお伝えしておきたいことがあります。
台風のあと、「火災保険を使えば自己負担なしで外壁塗装ができます」と訪問してくる業者がいます。全国の消費生活センターには、この手の勧誘をめぐる相談が毎年数多く寄せられています。
📉 相談件数は10年で約24倍に
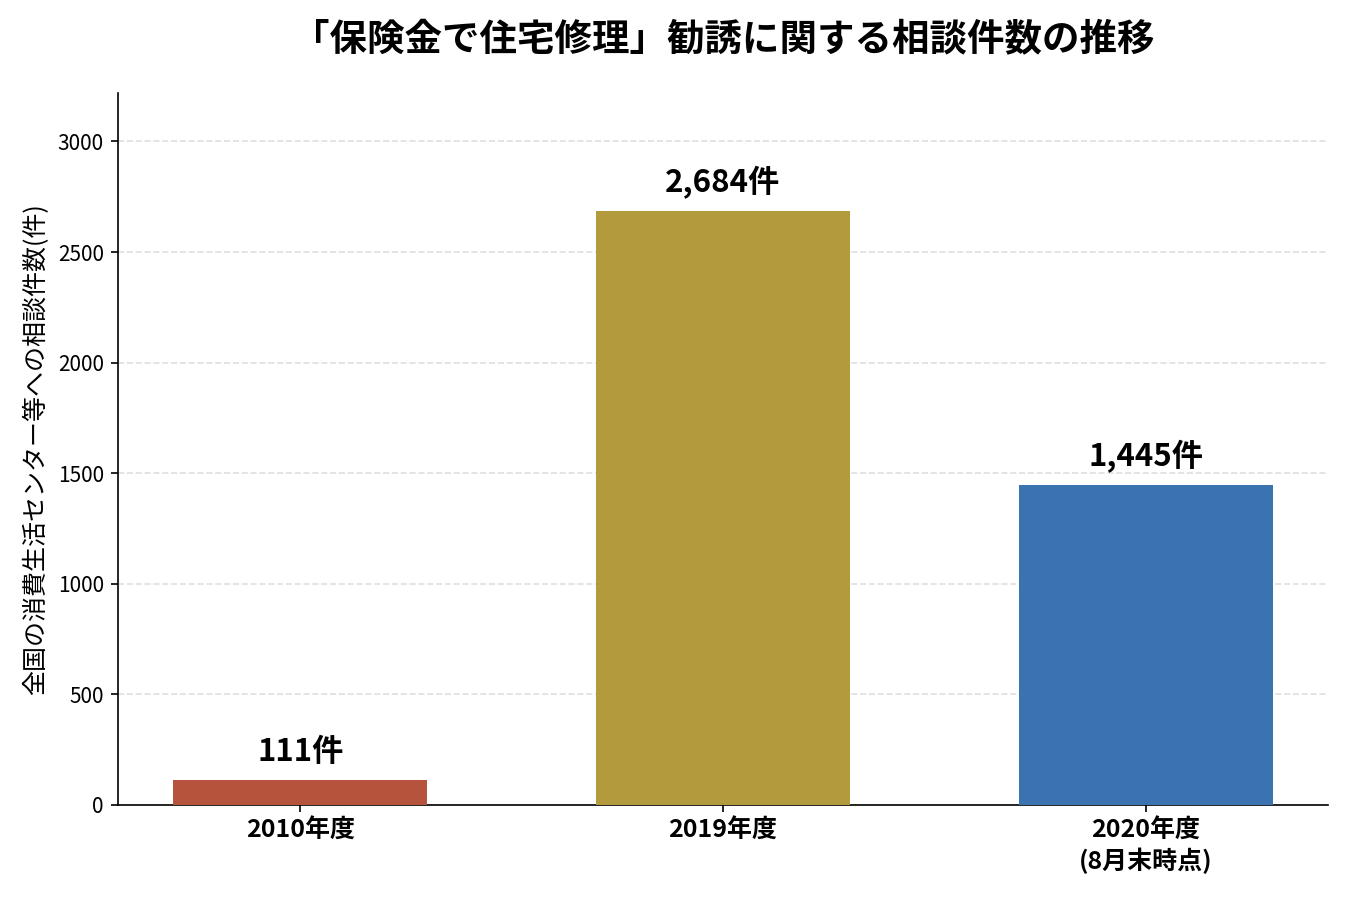
国民生活センターの公表によると、「保険金で住宅を修理できる」という勧誘に関する相談件数は、2010年度の111件から2019年度には2,684件へと、約24倍に増えています。
2020年度も、8月末の時点ですでに1,445件が登録されていました。
そして国民生活センターは、「事業者による勧誘・契約は10月前後の秋台風シーズンに増加する傾向」があるとして、まさに今の時期の注意を呼びかけています。
よくある手口
- 「請求期限が迫っています」と急がせる
その場で契約させるための決まり文句です。 - 「無料で点検します」と屋根に上がる
点検と称して上がり、その後に高額な契約を勧められることがあります。 - 高額な手数料や違約金
受け取った保険金の30〜40%を手数料として請求される例が報告されています。 - 経年劣化を「台風のせい」にするよう持ちかける
これは保険金詐欺にあたります。
🚨 もっとも重要な注意点
うその理由で保険金を請求することは、保険金詐欺です。加担すれば、勧めた業者だけでなくご契約者ご本人も責任を問われます。
その場で契約せず、まず保険会社か代理店へ連絡してください。困ったときは消費者ホットライン「188」(いやや!)に相談できます。
弊社は、経年劣化による傷みを災害によるものとして申請することには協力いたしません。保険の対象にならない場合は、その旨をそのままお伝えします。
出典:国民生活センター「『保険金を使って自己負担なく住宅修理ができる』と勧誘されてもすぐに契約しないようにしましょう!」(2020年10月1日公表)/同「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月2日公表)
保険が使えなかったとき、費用を抑える方法はあります
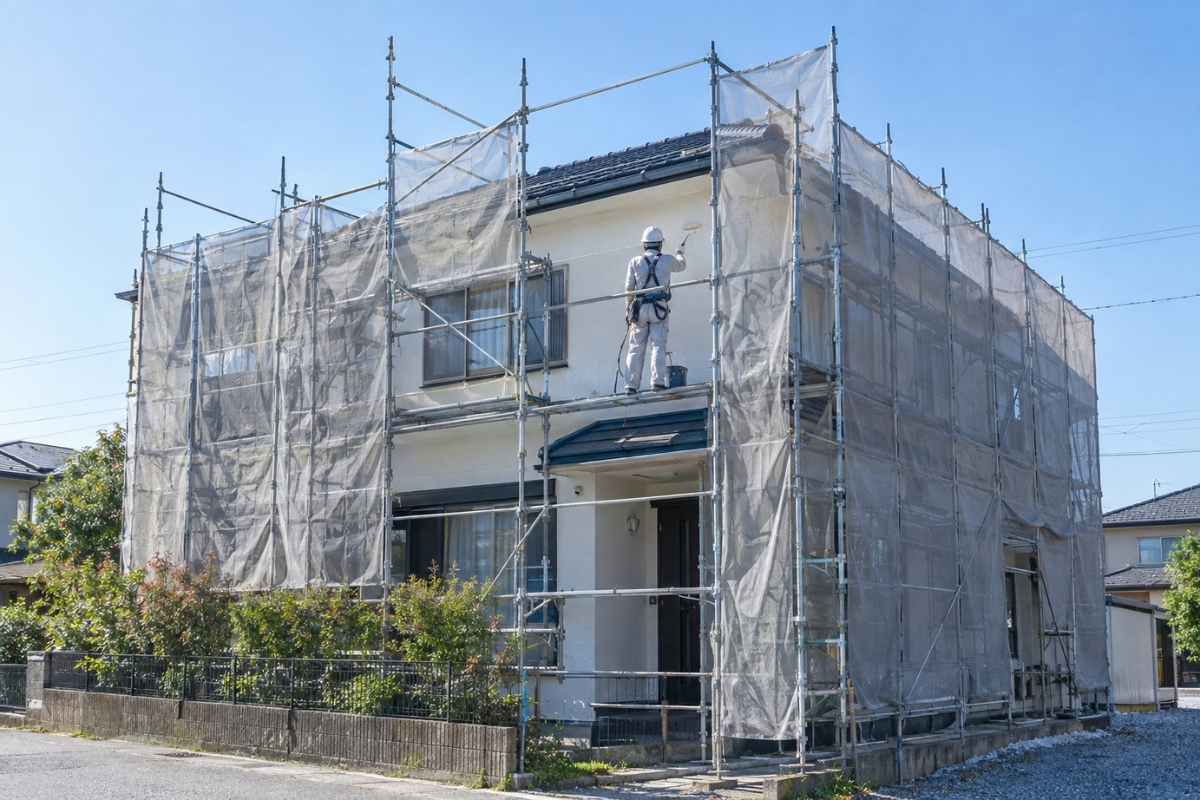
調べた結果「経年劣化なので対象外」となることは、実際によくあります。落胆されるお気持ちはよく分かります。
ただ、それは裏を返せば「災害で壊れたのではなく、塗り替えの時期が来た」ということでもあります。費用を抑える道は、保険以外にもあります。
1. お住まいの市の補助金・助成金を確認する
大東市・守口市・門真市それぞれの制度について、別の記事で最新の状況をまとめています。
- 【大東市】外壁塗装・リフォームに使える補助金・助成金は?2026年最新版
- 守口市の外壁塗装で使える補助金・助成金はある?2026年最新版を解説
- 門真市の外壁塗装で使える補助金・助成金はある?2026年最新版を解説
2. 外壁と屋根をまとめて行う
足場は外壁工事でも屋根工事でも必要になります。別々の時期に行うと、足場の費用が2回かかります。
弊社では、外壁・屋根・付帯部をまとめた「コミコミ安心パック」をご用意しています。
3. 傷みが浅いうちに手を入れる
台風で気づいた小さな割れをそのままにすると、そこから雨水が入り、下地の補修まで必要になることがあります。
補修範囲が広がるほど費用は上がります。早く見つけて早く手を打つことが、結果としていちばん安く済みます。
塗料の選び方については【外壁塗装】シリコン・ラジカル・フッ素・無機、結局どれを選ぶべき?で詳しく解説しています。
💰 料金プランの目安
※2階建て約30坪・淡彩色の目安です。3回塗り・工事保証5年付き、足場設置/高圧洗浄/下地処理/養生込み。中濃色・濃彩色は別料金で、正確な金額は現地調査で決定します。
| プラン | 外壁塗装パック (税込・参考) |
外壁+屋根+付帯 コミコミ安心パック(税込・参考) |
耐用年数の目安 |
|---|---|---|---|
| シリコンプラン | 65万円〜 | 90万円〜 | 8〜10年 |
| ラジカルプラン | 70万円〜 | 95万円〜 | 10〜13年 |
| フッ素プラン | 76万円〜 | 109万円〜 | 13〜15年 |
| 無機プラン | 87万円〜 | 125万円〜 | 15年〜 |
出典:弊社公式サイト料金ページ(2026年8月21日時点)
よくあるご質問
Q1. 火災保険を使うと、保険料は上がりますか?
自動車保険とは仕組みが異なり、火災保険は保険金を受け取ったことを理由に等級が下がる制度ではありません。
ただし、更新時の条件は各社の判断によります。詳しくはご契約の保険会社にご確認ください。
Q2. 数年前の台風の被害でも申請できますか?
保険法第95条により、保険給付を請求する権利は3年で時効にかかります。3年以内であれば、申請できる可能性があります。
ただし時間が経つほど、被害と災害との関係を示すことは難しくなります。心当たりがあれば早めにご確認ください。
Q3. 申請サポート業者に頼まないと手続きできませんか?
そのようなことはありません。国民生活センターも「保険金の請求は、加入者ご自身で!!」と明確に呼びかけています。
ご自身で保険会社に連絡し、修理業者に見積りを取れば進められます。
Q4. 保険金より修理費が高くなったらどうなりますか?
差額はご負担いただくことになります。保険金は損害の額に応じて支払われるもので、工事費の総額が保証されるわけではありません。
「必ず自己負担ゼロになる」と断言する業者には注意してください。
Q5. 現地調査は無料ですか?
大東市・守口市・門真市および近隣エリアは、現地調査・お見積りを無料で承っています。
保険の対象になりそうか、それとも塗り替えの時期かという点も含めて、外壁診断士の資格を持つ代表がその場でお伝えします。しつこい営業はいたしません。
Q6. 申請の書類づくりを手伝ってもらえますか?
必要書類の取り寄せ方のご案内、被害箇所の写真の撮影と整理、補修内容を分けて書いた見積書の作成と提出まではお手伝いできます。
ただし、保険会社へのご連絡と書類の提出はご契約者ご本人が行う必要があります。弊社が代わりに請求することはありません。
Q7. 保険のことは、どこに相談すればいいですか?
まずはご契約の保険会社または代理店です。対応に困ったときは、日本損害保険協会の相談窓口(0120-309-444/平日9時〜17時)もあります。
勧誘や契約でトラブルになった場合は、消費者ホットライン「188」にご相談ください。
まとめ:判断の軸は「災害か、経年劣化か」の1点
台風のあとの外壁・屋根の傷みは、原因によって進む道が分かれます。
- 災害が原因の破損
火災保険の風災補償が使える可能性があります。まず保険会社へ連絡してください。 - 経年による劣化
保険の対象外です。補助金の確認や、外壁と屋根をまとめる方法で費用を抑えられます。
そして、この線引きをあいまいにして契約を急がせる業者には応じないでください。契約より先に、保険会社への連絡です。
弊社は下請けを使わない完全自社施工で、代表が最初から最後まで一貫して対応しています。見積書に「一式」は使わず、補修箇所と内容を分けて記載しています。
保険が使えるかどうかの見立ても含めて、まずはお気軽にご相談ください。
🌐 メールで問い合わせ
📞 電話で相談したい方
💬 LINEで写真を送って簡単相談
「このヒビ、大丈夫?」写真一枚から相談可能です!
📍 店舗でのご相談も大歓迎
Googleマップで場所を確認(大阪府大東市に本店がございます)
これまでの施工の様子は施工事例のページでご覧いただけます。
監修者情報
 代表取締役 沖裕也
ユーコーペイントは、小規模な会社です。少数精鋭だからこそできる、小回りの良さと細かい気配りが魅力の塗装店として、最適なプランと塗装技術を提供しています。
物件にはさまざまな種類があり、ご家庭によってもそれぞれの事情を抱えています。お客様のご希望が明確でない場合でも、親身になってお話を聞き「私のしたいことはこれだったのか!」「相談して良かった!」と思っていただけるような対応を心がけています。
「迅速な対応」と「高い技術力とセンス」に加え、「完全自社施工だから可能な徹底的なコストカットの実現と全額返金保証」を強みに、誠心誠意仕事に取り組んでまいりますので、住まいに関するご相談がありましたら、お気軽にお声がけください。
詳しくはこちら